着手:新浪证券
出品:新浪财经上市公司征询院/港市多维镜
作家:喜乐
2026年10月20日,人人PCB及光模块供应商东山精密发扬启动港股IPO人人招股,拟于10月28日登陆港交所主板,刊行价上限93.80港元/股;按刊行价上限狡计,公司募资范围将至少达到106.7亿港元。
从观点上看,东山精密手持“PCB+果链+光模块”三张牌,每一项齐是近期市集风景予以估值的热点赛说念;事迹方面,2026年上半年,公司营收、归母净利润纷纷录得亮眼飞腾。然则,这一事迹爆发的背后,简直完全由收购而来的光模块业务驱动;细拆各业务板块,东山精密的毛利率巨额低于同行业可比公司,传统主业仍是“薄利”底色。重迭股价从高点腰斩、AH扣头连续收窄、有息欠债与商誉压顶,公司遴荐在疲软的市集环境中相持推动刊行,其背后的资金压力与订价抉择,比招股书呈现的成长故事更值得细看。
塌实的PCB底盘 重迭果链与光模块双重叙事
东山精密是一家人人性的电子制造企业,中枢业务涵盖电子电路(PCB/FPC)、精密组件、汽车零部件、通讯拓荒组件、触控面板及液晶流露模组(LCM),并通过收购索尔念念光电拓展至光模块领域。
从市阵势位看,公司的PCB基本盘相配塌实。2025年按收入计,公司位列人人PCB市集第三(份额4.2%)、人人FPC市集第二,并在角落AI拓荒PCB市集以26.9%的份额位居人人第一;光模块业务则位列人人第七(份额2.9%)。
客户结构上,公司深度绑定苹果产业链,2026年上半年最大客户(苹果)销售额占比达30.1%(83.60亿元),前五大客户所有占比54.1%(150.32亿元)。关于一家电子制造企业而言,大略进入人人消费电子龙头的中枢供应链并保持多年相助,是公司最值得信托的竞争壁垒。
事迹爆发的后面:光模块业务独挑大梁 各板块毛利率不足同行
2026年上半年,东山精密的事迹阐扬号称亮眼。公司实现生意收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;扣非后归母净利润24.80亿元,同比增长277.52%。空洞毛利率从上年同期的13.1%大幅提高至19.4%(港股招股书败露口径)。
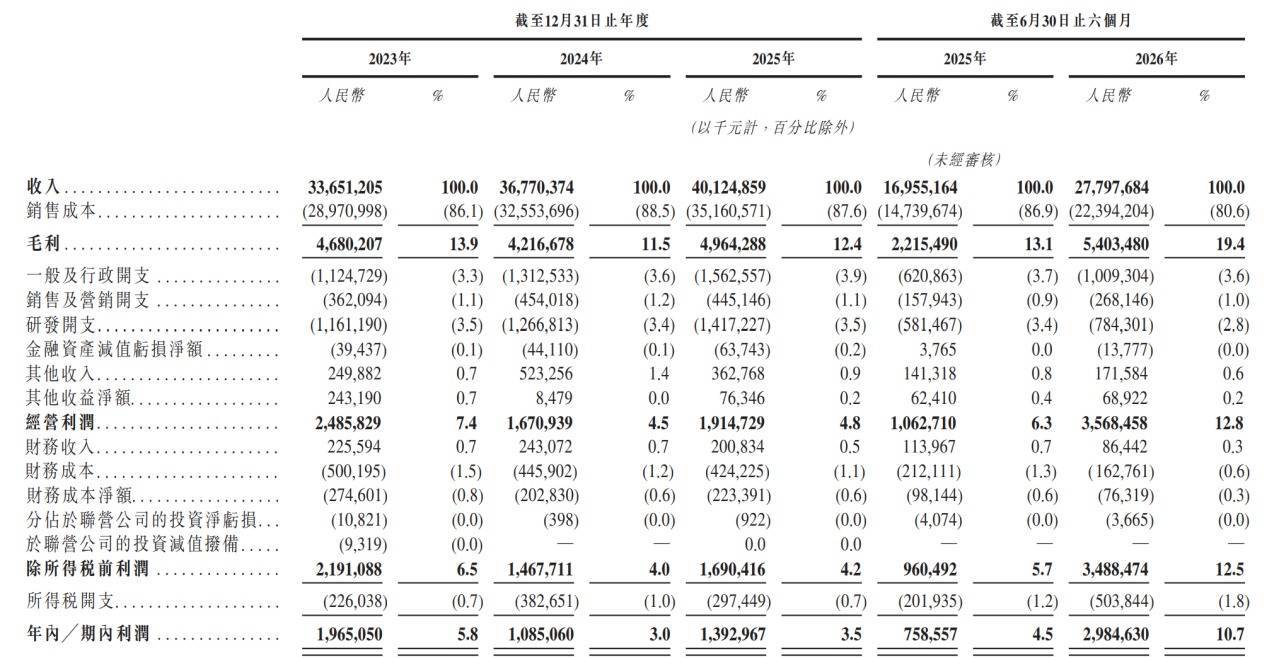
但拆解利润着手就会发现,本轮事迹高增的中枢增量来自2025年10月完成收购的索尔念念光电。2026年上半年,光模块业务毛利率达39.2%,孝顺毛利20.97亿元,占公司毛利总和的38.8%,而其收入占比仅为19.2%——换言之,光模块业务以不到两成的收入,孝顺了近四成的毛利。
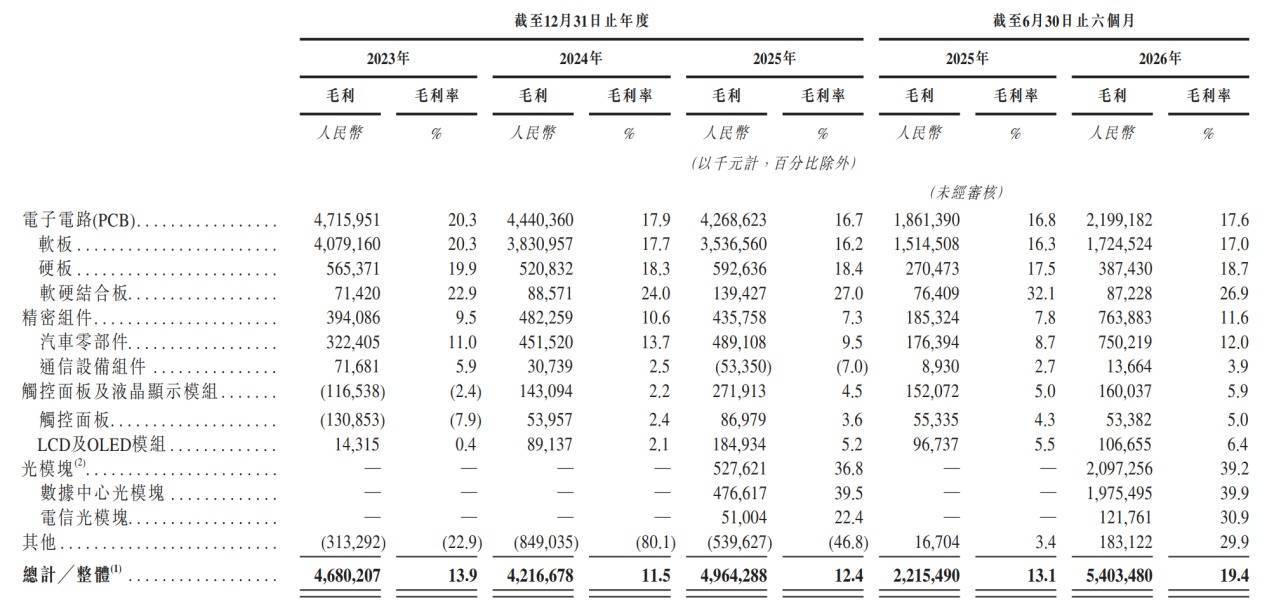
问题在于,其余业务板块的毛利率水平并不乐不雅。2026年上半年,电子电路(PCB)板块毛利率为17.6%,精密组件为11.6%,触控面板及液晶流露模组仅5.9%。换句话说,要是莫得索尔念念光电这块“高毛利钞票”并表,东山精密2026年上半年的举座毛利率将回落到15%操纵的水平。
更值得和蔼的是,即就是这些被委托厚望的中枢业务,其毛利率也显着低于同行业可比公司。2026年中报数据流露,公司光模块毛利率为39.2%,低于行业龙头中际旭创、新易盛的毛利率水平;公司PCB毛利率为17.6%,低于胜宏科技、鹏鼎控股的毛利率水平——阐述公司在居品结构和议价智力上仍处于相对被迫的位置;收购带来的高毛利业务天然改善了报表,但并未改换公司举座盈利智力偏弱的底色。

股价从高点腰斩 AH扣头收窄至不足三成
东山精密的A股股价走势,是不雅察市集情感最直不雅的窗口。从2025年下半年至2026年上半年末,公司股价一度飞腾接近6倍,市值随AI算力与光模块行情冲高至约5,000亿元区间;但2026年7月初良晌上冲后便一说念下行,当今市值已回落至约2,100亿元隔邻,较高点挥发过半。市值的剧烈波动反馈出市集对公司估值的不合之大——一边是AI算力驱动的高增长预期,一边是对高欠债、高商誉、低毛利基本盘的担忧。
AH扣头的变化一样值得警惕。招股启动阶段,按招股价上限93.80港元对应A股收盘价122.15元狡计,扣头约为34.2%;招股时间举座市集及公司股价连续波动,完毕10月23日簿记截止日,AH扣头缩窄至29.6%。
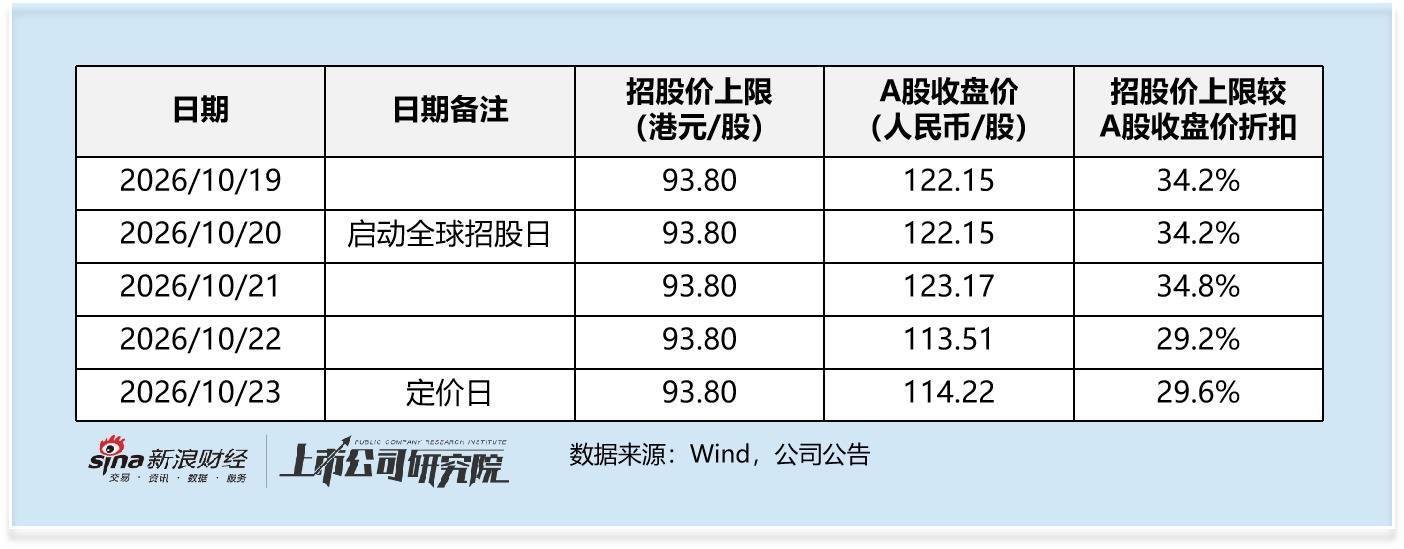
这一变化对投资者的脸色影响扼制小觑。参照此前上市的大市值信息时间(参考Wind行业分类)AH公司,东山精密现时的 AH 折价整个值并不算很是凸起,但中枢各异在于:过往这批AH表情大多是在市集环境相对向好的窗口启动刊行。彼时市集举座情感更为激烈,投资者除了大略享受AH折价带来的潜在保护,还可以趁势借市集上行行情,博取二级市集顺市飞腾的收益。
但此一时,现时市集举座情感偏弱、港股IPO表情数目显着减少,此前在情感飞腾的市辘集以30%操纵扣头刊行的表情,投资者尚能获取可以的后市收益,如今在疲软的市集环境中以不足30%的扣头刊行,其风险收益比显着愈加不利。最终,公司是否有气派主动下调刊行价、给出更有引诱力的扣头,将成为本次刊行能否获取足额认购的关节。

财报里的资金恐慌:收购与扩产双重滥用下的势必遴荐
闪现东山精密为安在疲软市辘集遴荐相持刊行,谜底藏在钞票欠债内外。
完毕 2026 年 6 月末,公司钞票所有 691.7 亿元,欠债所有 446.2 亿元,钞票欠债率高达 64.51%。对比收购索尔念念光电之前的 2025 年 6 月末,公司钞票欠债率为 56.29%。债务结构中,有息欠债范围高企:短期借债 96.3 亿元、长久借债 94.4 亿元、一年内到期的非流动欠债 29.8 亿元,另有租出欠债 19.2 亿元,上述有息债务所有超 220 亿元,连续带来利息开销压力。
相较于债务压力,商誉减值的潜在风险一样扼制残酷。完毕 2026 年 6 月末,公司商誉账面价值为 46.8 亿元;而在收购索尔念念光电之前的 2025 年 6 月末,这一数值仅为 21.2 亿元,并购带来的商誉推广十分显耀。公司商誉由多笔要紧并购共同积贮形成,其中最中枢增量来自 2025 年 10 月对索尔念念光电 97.48% 股权的收购,该笔交游最高对价达 59.35 亿元,也让公司获取 100G‑200G EML 光芯片自研的关节智力。除此以外,早年收购 Multek、后期收购欧洲汽车零部件企业 GMD,也别离形成一部分商誉。若改日索尔念念光电等被收购主体遐想不足事迹预期,账面大额商誉便将濒临减值测试,一朝计提减值,将会径直侵蚀公司当期利润,对盈利水平变成要紧冲击。
与此同期,公司成本开支压力仍在连续加大。2026 年上半年,公司投资活动现款净流出 54.8亿元,其中购建固定钞票、无形钞票和其他长久钞票支付的现款达 52.53 亿元;在建工程也由 2025 年末的 23.5 亿元增长至 2026 年 6 月末的 45.1 亿元。把柄公司公告,常州、泰国、盐城三地光芯片及光模块扩建表情总投资额,一经从起初的 12 亿好意思元上调至 17 亿好意思元,折合东说念主民币超 120 亿元,改日还将连续进行大范围成本参加。
空洞来看,高企的有息欠债、连续加码的产能成本开支、并购形成的大额商誉,共同组成了公司实打实的资金需求。这也大略讲解,即便现时举座市集环境疲软、IPO 窗口并不友好,公司依旧遴荐逆市启动港股刊行。
对东山精密而言,港股上市的趣味不啻于通过本次募资补充成本金、径直优化钞票欠债结构,更贫苦的是搭建起国际化的港股成本平台,为后续开展再融资、国外产业布局预留出更大操作空间。港股上市并非企业诚心诚意的可选项,而是缓解本身资金压力的本质必要一步。募资到位之后,能否把资金高效参加产能建造、推动并购钞票连续收尾事迹、慢慢消化债务与商誉风险,才是决定本次 IPO 价值的中枢,也将成为成本市集后续连续不雅察的重心。
结语
在 IPO 表情稀缺、市集情感疲弱确当下,不足30%的AH 折价,在A股股价连续波动的环境中,一经很难径直形成可靠的安全垫,市集也在不雅望刊行东说念主是否会在订价设施给出更充分的风险赔偿。
不外订价只是是IPO的起初。就算本次刊行顺利落地,确凿的检会才刚刚启动。成本市集后续重心不雅察的,不单是短期事迹增速,更是索尔念念光电等并购钞票能否连续收尾事迹、大额商誉风险若何化解亚bo体育网,以及公司借助募资能否灵验改善高欠债花样。身处AI硬件的高景气赛说念,公司领有可以的业务基础,但若何将并购带来的一次性红利,转折为内生、可连续的增长智力,才是商酌这家企业长久价值的中枢标尺。